
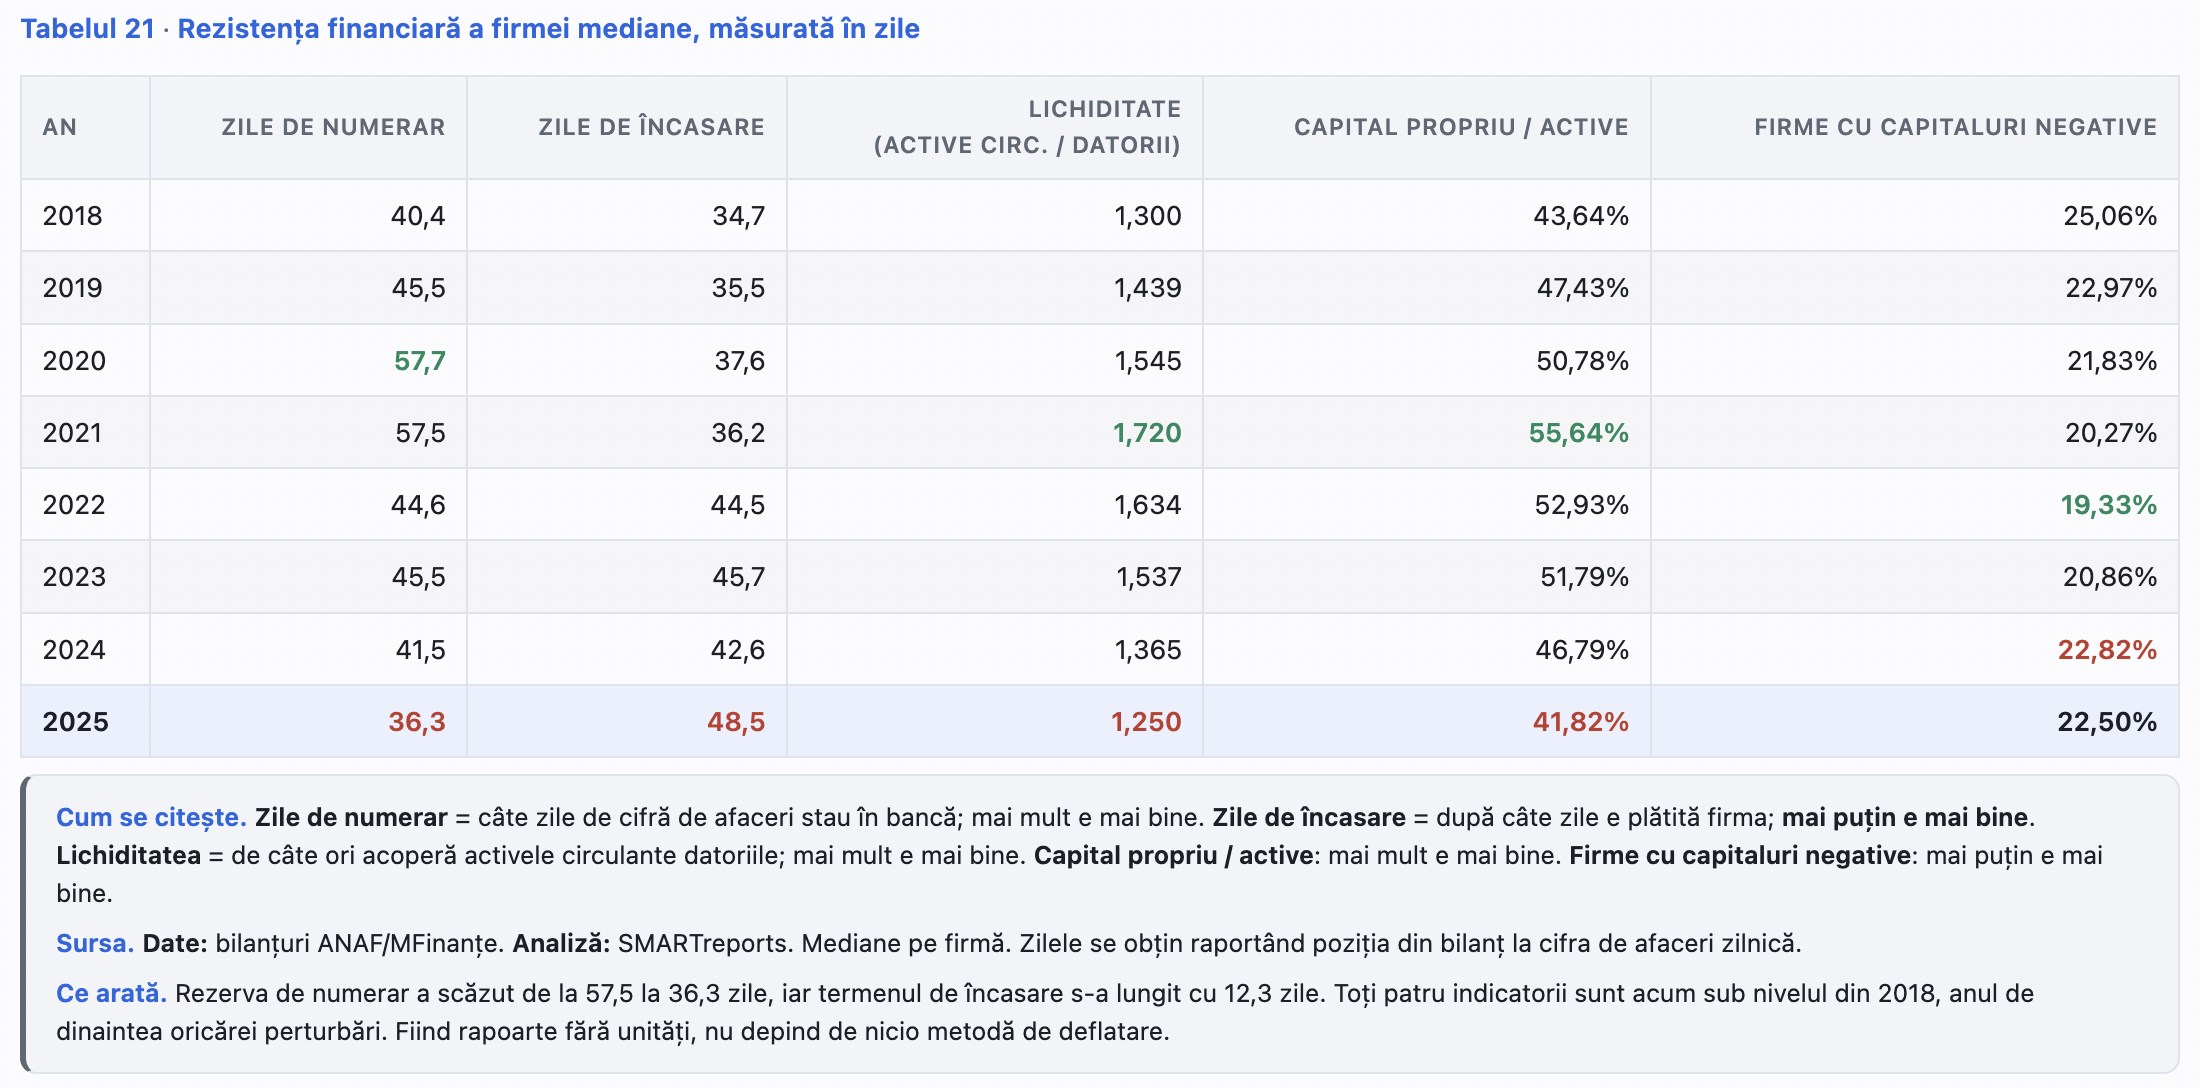
Rezerva mediană de numerar a companiilor active din România a coborât de la 57,5 zile de activitate în 2021 la numai 36,3 zile în 2025. În același timp, termenul median de încasare a crescut de la 36,2 la 48,5 zile, iar lichiditatea curentă s-a redus de la 1,72 la 1,25.
Deteriorarea acestor indicatori apare într-o perioadă în care cifra de afaceri totală a firmelor a crescut nominal cu 42,6%, de la 1.972,6 miliarde de lei în 2021 la 2.811,9 miliarde de lei în 2025.
Companiile facturează, așadar, mai mult în lei, dar păstrează mai puțin numerar, așteaptă mai mult pentru încasarea creanțelor și finanțează o parte mai mare a activelor prin datorii.
Datele provin din „Barometrul economiei mici 2026”, realizat de FGO în colaborare cu SMARTreports, powered by BRIDGE-to-INFORMATION. Raportul analizează bilanțurile depuse la ANAF și Ministerul Finanțelor, completate cu informații provenite din facturile emise prin platforma FGO.
Cifra de afaceri a crescut, dar numai în termeni nominali
La prima vedere, evoluția economiei companiilor este pozitivă. Cifra de afaceri totală a firmelor active a crescut în fiecare an după scăderea din 2020 și a ajuns la un nou maxim nominal în 2025.
În 2018, companiile analizate raportau împreună o cifră de afaceri de 1.461,6 miliarde de lei. Valoarea a crescut la 1.622,4 miliarde în 2019, a coborât ușor la 1.611,2 miliarde în 2020 și a urcat apoi la:
- 1.972,6 miliarde de lei în 2021;
- 2.498,3 miliarde de lei în 2022;
- 2.590,1 miliarde de lei în 2023;
- 2.698,4 miliarde de lei în 2024;
- 2.811,9 miliarde de lei în 2025.
Față de 2018, cifra de afaceri totală a crescut cu aproximativ 92,4%. Acest procent descrie însă o evoluție nominală, fără ajustarea valorilor pentru creșterea prețurilor.
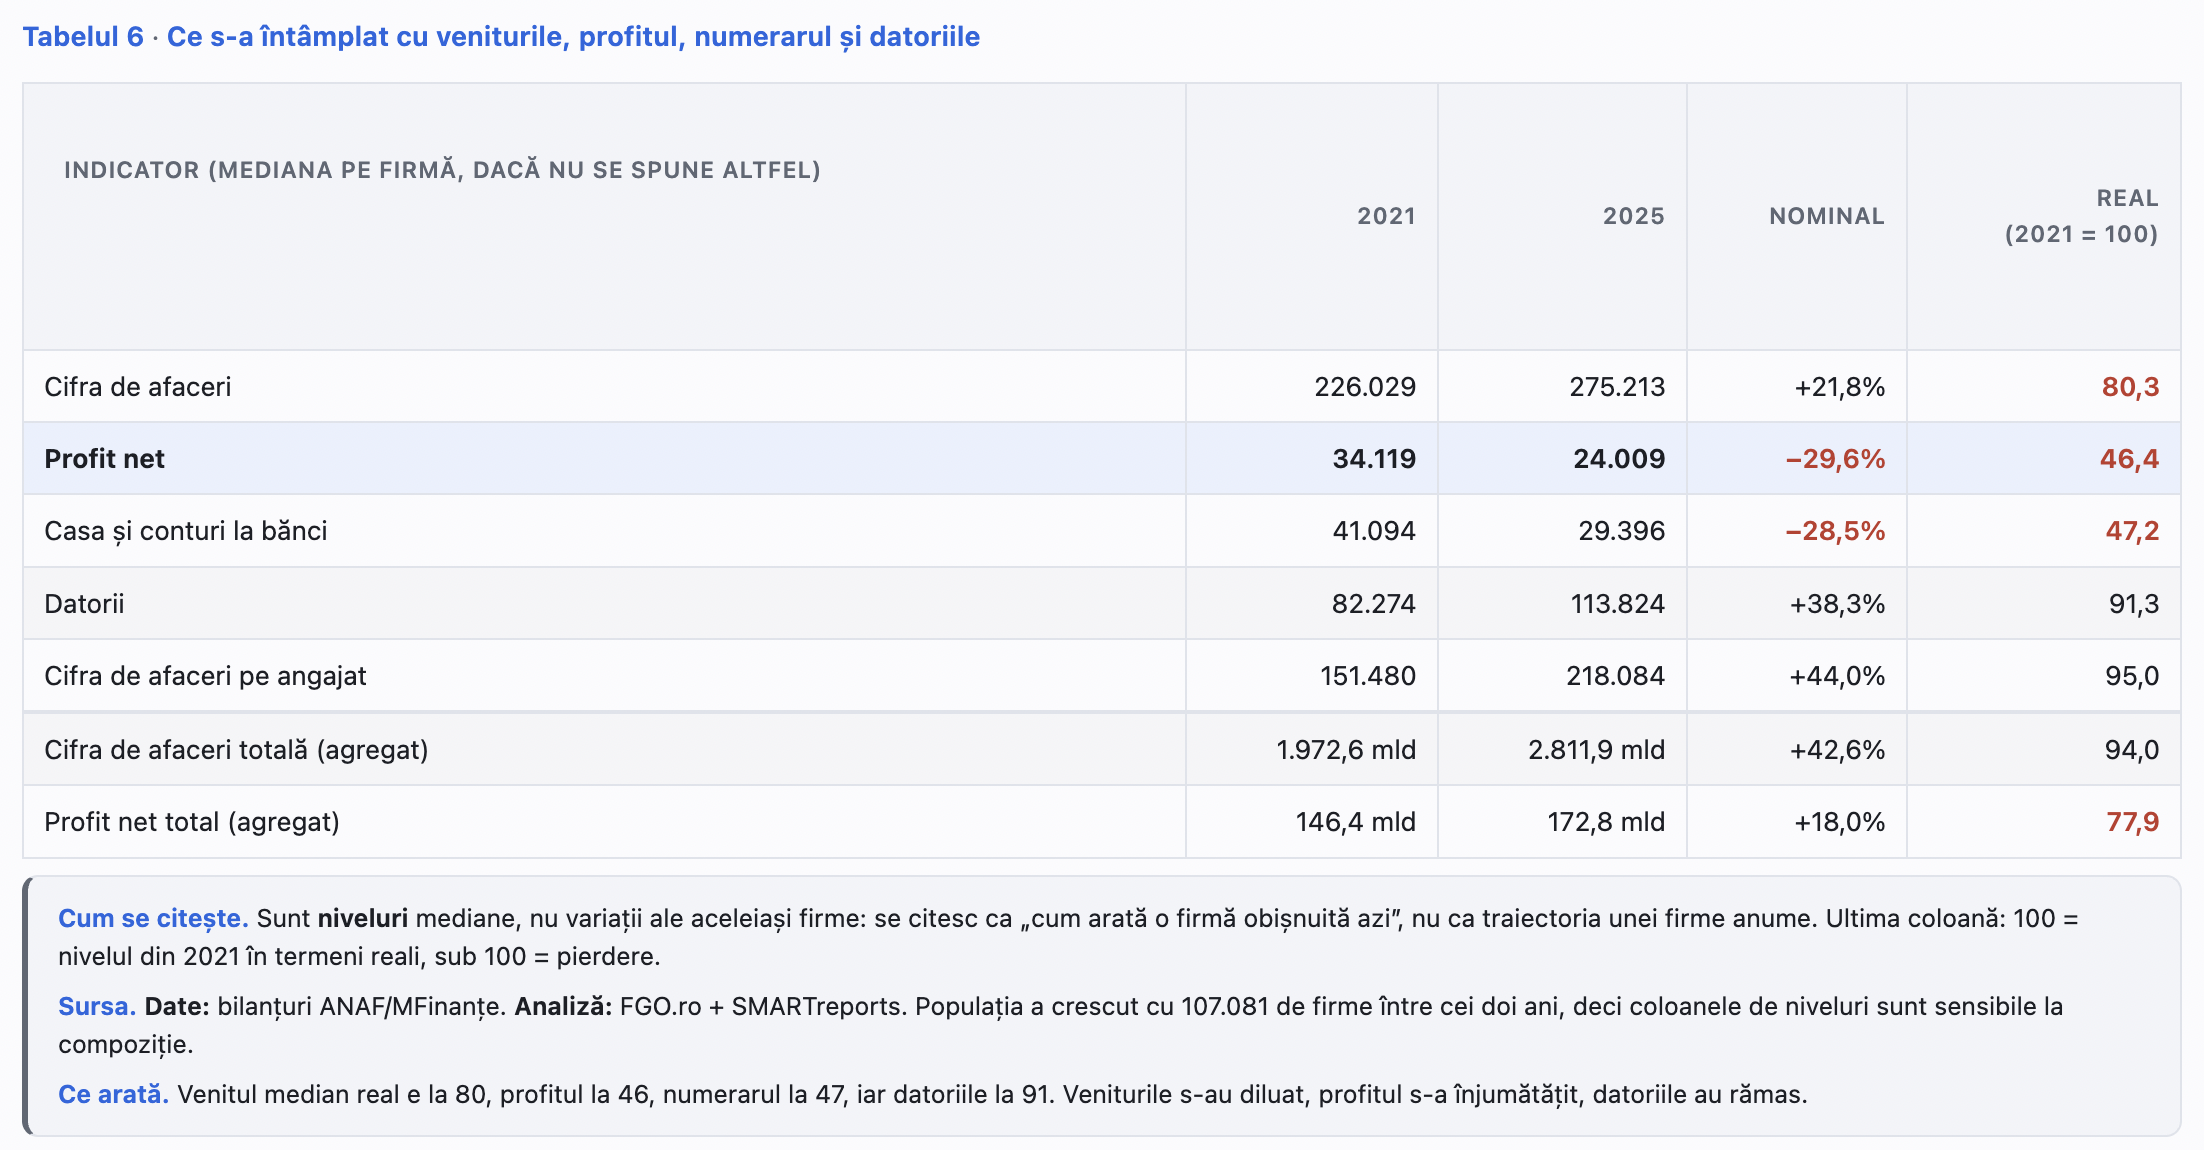
Diferența devine vizibilă dacă restrângem comparația la perioada 2021–2025, pentru care raportul oferă și o evaluare în termeni reali. Deși cifra de afaceri totală a crescut nominal cu 42,6%, indicele real a ajuns la 94, raportat la o bază de 100 în 2021. Cu alte cuvinte, creșterea veniturilor nu a acoperit integral evoluția prețurilor.
Situația este și mai evidentă la nivelul firmei mediane. Cifra sa de afaceri a crescut de la 226.029 de lei în 2021 la 275.213 lei în 2025, un avans nominal de 21,8%. După ajustarea cu evoluția prețurilor, indicele real a coborât la 80,3.
Așadar, compania mediană facturează mai mult în lei decât în urmă cu patru ani, dar valoarea reală a veniturilor sale este mai mică.
Profitul nu a ținut pasul cu veniturile
Profitul net total al firmelor active a crescut de la 146,4 miliarde de lei în 2021 la 172,8 miliarde de lei în 2025. Avansul nominal de 18% este considerabil mai mic decât creșterea de 42,6% a cifrei de afaceri din aceeași perioadă.
În plus, profitul din 2025 nu reprezintă un record. Maximul seriei a fost atins în 2022, când companiile au raportat un profit net cumulat de 200,3 miliarde de lei.
Ulterior, profitul a coborât la 181,4 miliarde de lei în 2023 și la 171,3 miliarde în 2024. Valoarea din 2025 indică o revenire modestă, de aproximativ 0,9% față de anul anterior, dar rămâne cu 13,7% sub vârful din 2022.
La nivelul firmei mediane, deteriorarea este mai puternică. Profitul net a scăzut de la 34.119 lei în 2021 la 24.009 lei în 2025, un declin nominal de 29,6%.
Această scădere a avut loc înainte de ajustarea pentru inflație. Exprimat în termeni reali, indicele profitului net median a coborât la 46,4, raportat la nivelul 100 din 2021.
Marja netă a revenit sub nivelul din 2018
Evoluția marjelor confirmă faptul că veniturile mai mari nu s-au transformat într-o creștere comparabilă a profitabilității.
Marja netă mediană a firmei active era de 9,80% în 2018. Aceasta a crescut la 11,45% în 2019 și la 11,98% în 2020, apoi a ajuns la 14,70% în 2021.
Punctul maxim a fost atins în 2022, când marja netă mediană a urcat la 15,41%. În următorii doi ani, evoluția s-a inversat: 10,82% în 2023 și 8,18% în 2024. În 2025 a fost înregistrată o revenire ușoară, până la 8,38%.
Nivelul din 2025 rămâne astfel cu 7,03 puncte procentuale sub maximul din 2022 și cu 1,42 puncte sub valoarea din 2018.
Și marja brută, calculată înainte de impozitare, a scăzut. Aceasta a coborât de la 16,90% în 2022 la 10,14% în 2025.
Raportul arată că, din cele 7,03 puncte procentuale pierdute de marja netă între 2022 și 2025, aproximativ 6,76 puncte sunt vizibile înainte de impozitare, iar 0,27 puncte sunt asociate diferenței fiscale. Datele permit astfel concluzia că deteriorarea profitabilității este în principal operațională.
Ele nu arată însă care costuri sau factori economici au produs această evoluție. Raportul nu măsoară separat efectul salariilor, energiei, dobânzilor, importurilor sau al altor cheltuieli. Orice explicație precisă privind cauzele ar necesita date suplimentare.
Una din patru firme active este pe pierdere
În 2025, 25,96% dintre firmele active analizate au înregistrat pierderi. Ponderea este mai redusă decât cea din 2024, când a ajuns la 27,10%, dar rămâne considerabil peste minimul de 19,53% din 2022.
Evoluția completă arată o îmbunătățire până în 2022, urmată de o deteriorare:
- 24,29% dintre firme erau pe pierdere în 2018;
- 22,23% în 2019;
- 23,21% în 2020;
- 20,15% în 2021;
- 19,53% în 2022;
- 23,92% în 2023;
- 27,10% în 2024;
- 25,96% în 2025.
Datele din 2025 indică o revenire față de anul anterior, dar nu o întoarcere la situația din 2021 sau 2022.
Este important ca acest indicator să fie interpretat în perimetrul definit de raport. Analiza se referă la societăți comerciale neradiate, cu bilanț depus și cu o cifră de afaceri mai mare de 10.000 de lei. Nu include toate entitățile înregistrate și nu include PFA-urile în seriile bazate pe bilanțuri.
Rezerva de numerar a pierdut peste 21 de zile
Veniturile și profitul descriu rezultatele unei perioade. Numerarul arată cât spațiu financiar are compania pentru a-și continua activitatea și pentru a absorbi întârzieri sau scăderi temporare.
În 2018, disponibilitățile bănești ale firmei mediane acopereau 40,4 zile de cifră de afaceri. Rezerva a crescut la 45,5 zile în 2019 și la 57,7 zile în 2020.
În 2021, nivelul era de 57,5 zile. Din acel moment, tendința generală a devenit descendentă:
- 44,6 zile în 2022;
- 45,5 zile în 2023;
- 41,5 zile în 2024;
- 36,3 zile în 2025.
Între 2021 și 2025, rezerva mediană s-a redus cu 21,2 zile, echivalentul unei scăderi de aproximativ 37%.
Valoarea numerarului din casă și din conturile bancare confirmă aceeași evoluție. Firma mediană avea 41.094 de lei disponibili în 2021 și numai 29.396 de lei în 2025. Scăderea nominală este de 28,5%.
După ajustarea pentru creșterea prețurilor, indicele real al numerarului median a ajuns la 47,2. Această valoare indică o înjumătățire aproximativă a puterii reale a rezervei de numerar față de 2021.
Termenul de încasare s-a prelungit cu peste 12 zile
În paralel cu reducerea numerarului, companiile au început să aștepte mai mult pentru încasarea creanțelor.
Termenul median de încasare era de 34,7 zile în 2018 și de 36,2 zile în 2021. În 2022 a urcat la 44,5 zile, iar în 2023 la 45,7 zile. După o scădere temporară la 42,6 zile în 2024, indicatorul a ajuns la 48,5 zile în 2025, cea mai mare valoare din seria analizată.
Față de 2021, diferența este de 12,3 zile. Comparativ cu 2018, firmele așteaptă cu 13,8 zile mai mult pentru încasarea creanțelor.
Această evoluție nu demonstrează că toate facturile sunt plătite mai târziu și nici nu indică automat existența unor probleme de plată. Indicatorul este o mediană și descrie firma aflată în mijlocul distribuției.
Datele permit însă concluzia că o parte mai mare din activitatea companiei mediane rămâne blocată în creanțe pentru o perioadă mai lungă.
Creșterea termenului de încasare și reducerea numerarului trebuie privite împreună. Compania are mai puține resurse disponibile imediat și așteaptă mai mult pentru transformarea vânzărilor în bani încasați.
Lichiditatea curentă s-a apropiat de nivelul din 2018
Lichiditatea curentă compară activele circulante cu datoriile pe termen scurt. Indicatorul nu oferă singur un diagnostic financiar complet, dar arată cât de confortabil pot fi acoperite obligațiile curente prin resursele disponibile sau transformabile în numerar.
În 2018, lichiditatea mediană era de 1,30. Aceasta a crescut la 1,439 în 2019, la 1,545 în 2020 și la 1,72 în 2021.
Ulterior, indicatorul a scăzut în fiecare an:
- 1,634 în 2022;
- 1,537 în 2023;
- 1,365 în 2024;
- 1,25 în 2025.
Valoarea din 2025 este sub cea din 2018 și cu aproximativ 27% mai mică decât nivelul din 2021.
O lichiditate de 1,25 nu înseamnă automat că firma mediană nu își poate plăti obligațiile. Structura activelor circulante, scadențele datoriilor și caracteristicile industriei pot schimba interpretarea. Raportul permite însă observarea unei reduceri clare a marjei de siguranță.
Datoriile cresc, iar capitalizarea se reduce
Datoriile mediane ale firmelor au crescut de la 82.274 de lei în 2021 la 113.824 de lei în 2025. Avansul nominal este de 38,3%.
În aceeași perioadă, raportul dintre capitalurile proprii și active a coborât de la 55,64% la 41,82%, o scădere de 13,82 puncte procentuale.
Seria completă arată că nivelul maxim al capitalizării a fost atins în 2021:
- 43,64% în 2018;
- 47,43% în 2019;
- 50,78% în 2020;
- 55,64% în 2021;
- 52,93% în 2022;
- 51,79% în 2023;
- 46,79% în 2024;
- 41,82% în 2025.
Capitalizarea din 2025 este mai redusă decât în 2018. O parte mai mică din active este finanțată prin resurse proprii, ceea ce implică o dependență mai mare de datorii.
Ponderea firmelor cu capitaluri proprii negative a fost de 22,50% în 2025, față de 20,27% în 2021. Situația este mai slabă decât la momentul maximului de capitalizare, dar rămâne mai bună decât în 2018, când 25,06% dintre firme aveau capitaluri negative.
Prin urmare, nu ar fi corect să afirmăm că acest indicator a ajuns la cel mai slab nivel din întreaga perioadă. Ceea ce arată datele este o inversare a îmbunătățirii observate până în 2021 și 2022.
Microîntreprinderile au înregistrat cea mai mare deteriorare
Schimbarea nu a fost uniformă pentru toate companiile. Analiza pe clase de mărime arată diferențe importante între microîntreprinderi și firmele mari.
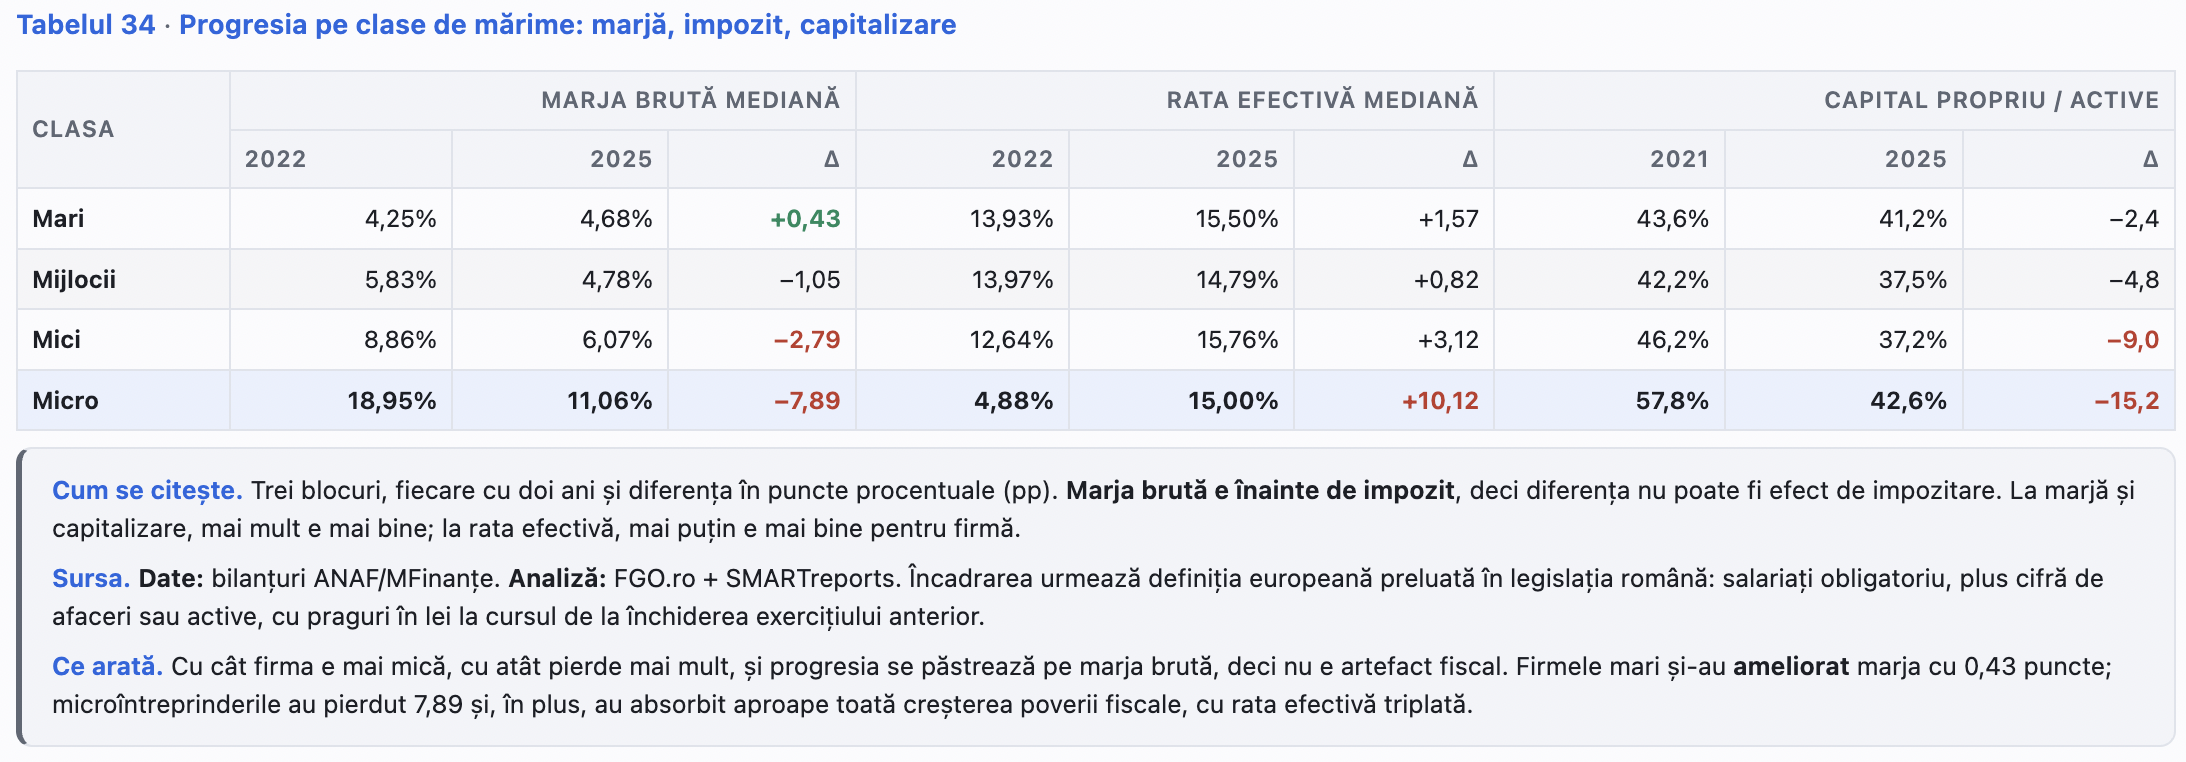
Între 2022 și 2025, marja brută mediană a microîntreprinderilor a scăzut de la 18,95% la 11,06%, o pierdere de 7,89 puncte procentuale.
În cazul firmelor mici, marja brută a coborât de la 8,86% la 6,07%, iar pentru firmele mijlocii de la 5,83% la 4,78%.
Companiile mari au urmat o direcție diferită: marja brută mediană a crescut de la 4,25% în 2022 la 4,68% în 2025.
Și capitalizarea s-a deteriorat mai puternic în cazul firmelor foarte mici. Între 2021 și 2025, raportul dintre capitalurile proprii și active a scăzut:
- cu 15,2 puncte procentuale la microîntreprinderi;
- cu 9 puncte la firmele mici;
- cu 4,8 puncte la firmele mijlocii;
- cu 2,4 puncte la companiile mari.
Aceste valori permit afirmația că deteriorarea financiară a fost mai pronunțată în rândul companiilor mai mici. Datele nu permit însă atribuirea completă a diferenței unei singure cauze.
Microîntreprinderile reprezintă 91,5% dintre firmele active și susțin 957.949 de locuri de muncă. Chiar dacă generează numai 14,7% din cifra de afaceri totală, evoluția lor are o importanță majoră pentru antreprenoriatul și ocuparea locală.
Ce indică datele din 2026
Bilanțurile oferă imaginea completă a firmei, dar sunt disponibile cu întârziere. Facturile emise prin FGO permit observarea mai rapidă a veniturilor, inclusiv în anul 2026.
În primele șapte luni din 2026, firma mediană din eșantion a facturat cu 2,8% mai mult decât în aceeași perioadă din 2025. Prețurile au crescut însă cu 7,95%, ceea ce conduce la o variație reală estimată de −4,8%.
Aproximativ 47,1% dintre firme au avut o valoare facturată mai mică, iar 25,8% au înregistrat o scădere de peste 30%.
Numărul median al documentelor emise a coborât de la 22 în primele șapte luni din 2025 la 21 în perioada comparabilă din 2026. Valoarea mediană a unui document a crescut cu 3,7%.
Aceste cifre sunt provizorii și provin dintr-un eșantion de firme care facturează prin platforma FGO. Ele măsoară vânzarea facturată, nu profitul, numerarul sau întreaga situație financiară.
Datele din facturi nu pot demonstra că lichiditatea ori capitalizarea au continuat să scadă în 2026. Ele arată doar că veniturile facturate au crescut mai lent decât prețurile și că aproape jumătate dintre firmele măsurate au înregistrat scăderi nominale.
O economie mai mare, dar cu o marjă de siguranță mai mică
Privite împreună, datele descriu o economie în care veniturile nominale au crescut, dar mai mulți indicatori de rezistență financiară s-au deteriorat.
Față de 2021, firma mediană are:
- o cifră de afaceri nominală mai mare cu 21,8%;
- un profit net nominal mai mic cu 29,6%;
- o rezervă de numerar redusă cu aproximativ 37%;
- un termen de încasare mai lung cu 12,3 zile;
- o lichiditate curentă redusă de la 1,72 la 1,25;
- o capitalizare mai mică cu 13,82 puncte procentuale;
- datorii nominale mai mari cu 38,3%.
Acești indicatori nu descriu o criză generalizată și nu înseamnă că fiecare firmă se află într-o situație mai slabă. Valorile sunt mediane, iar rezultatele diferă în funcție de mărimea companiei, sectorul în care activează și propriul model de afaceri.
Totuși, faptul că numerarul, lichiditatea și capitalizarea scad simultan, în timp ce termenul de încasare crește, indică o reducere a capacității firmei mediane de a absorbi șocuri.
Creșterea cifrei de afaceri nu trebuie confundată cu o consolidare financiară. Vânzările produc lichiditate numai atunci când sunt încasate, iar veniturile mai mari nu se transformă automat în profit sau în resurse disponibile.
Despre date și limitele analizei
„Barometrul economiei mici 2026” combină două surse care măsoară părți diferite ale activității economice.
Bilanțurile depuse la ANAF și Ministerul Finanțelor oferă informații despre cifra de afaceri, profit, active, datorii, capitaluri proprii, angajați și impozite. Seria analizată acoperă perioada 2018–2025 și include 658.329 de firme active în ultimul an.
Datele din facturile emise prin FGO permit urmărirea mai rapidă a evoluției vânzărilor și ajung până în primele șapte luni din 2026.
Valorile sunt mediane pe firmă, în lei și fără TVA, dacă nu este menționat altfel. Firmele active sunt societăți neradiate, cu bilanț depus și cu o cifră de afaceri de peste 10.000 de lei.
Raportul măsoară ce s-a schimbat, dar nu stabilește toate cauzele. Datele nu trebuie folosite pentru a atribui deteriorarea numerarului sau a profitabilității unui anumit cost, unei politici sau unui sector fără informații suplimentare.
Concluzia susținută de cifre este mai precisă: firmele active din România au ajuns la venituri nominale record, dar compania mediană are o rezervă financiară mai mică decât în anii anteriori, își încasează mai greu creanțele și păstrează o proporție mai redusă de capital propriu în active.
Analiza se bazează pe datele din „Barometrul economiei mici 2026”, realizat de FGO în colaborare cu SMARTreports, powered by BRIDGE-to-INFORMATION.
